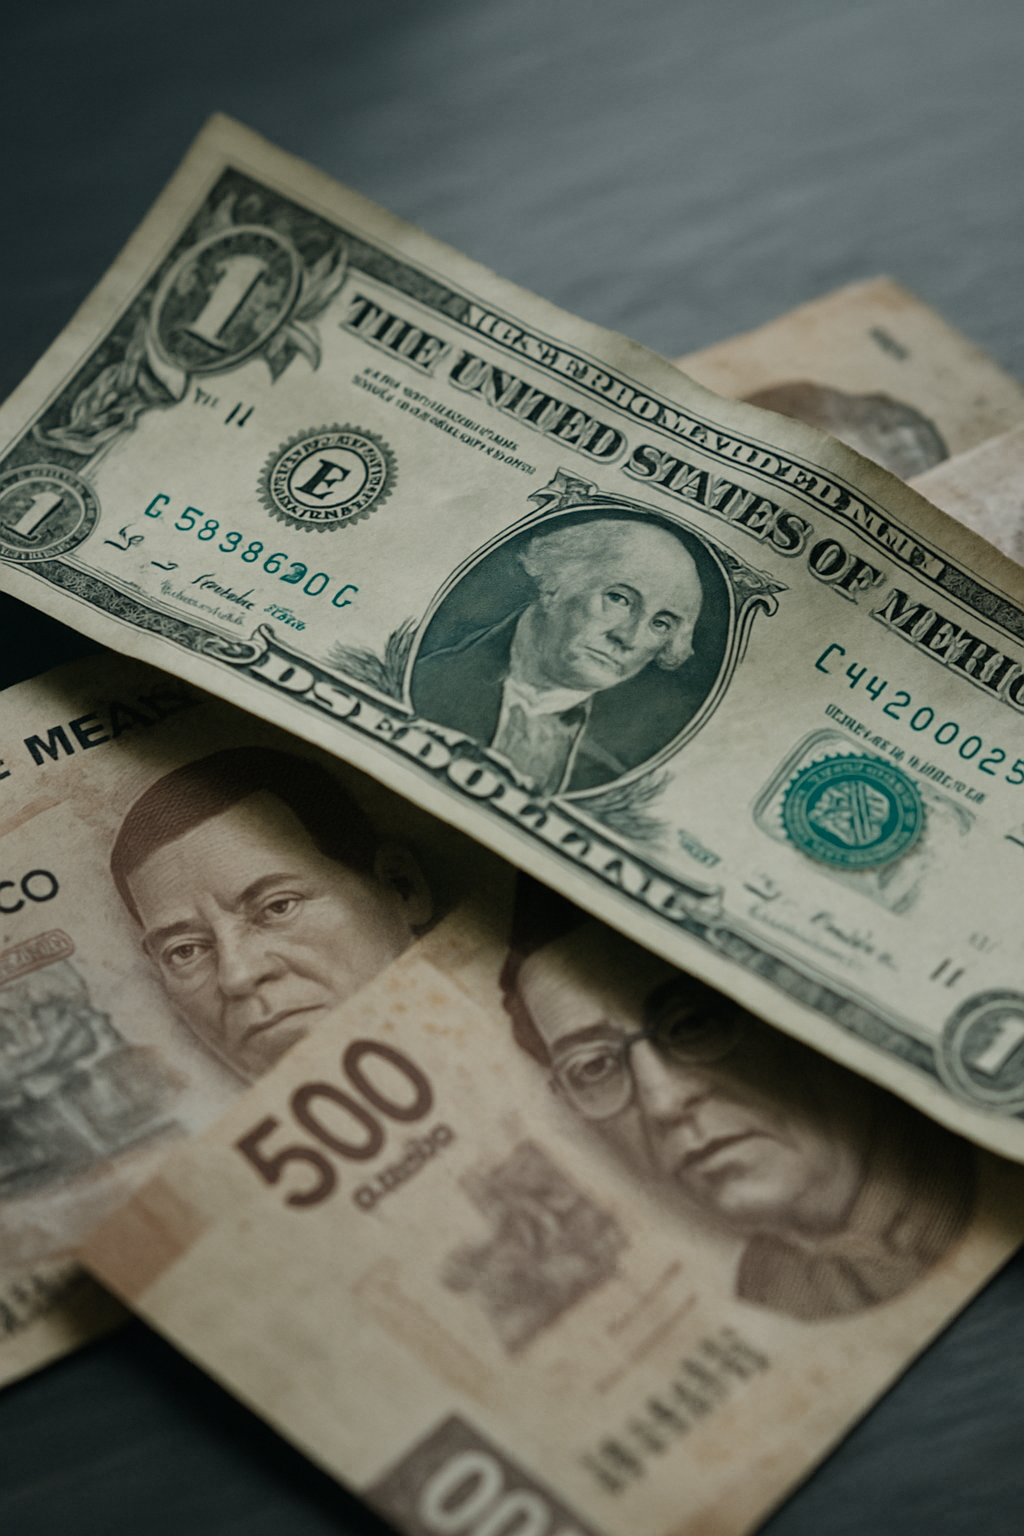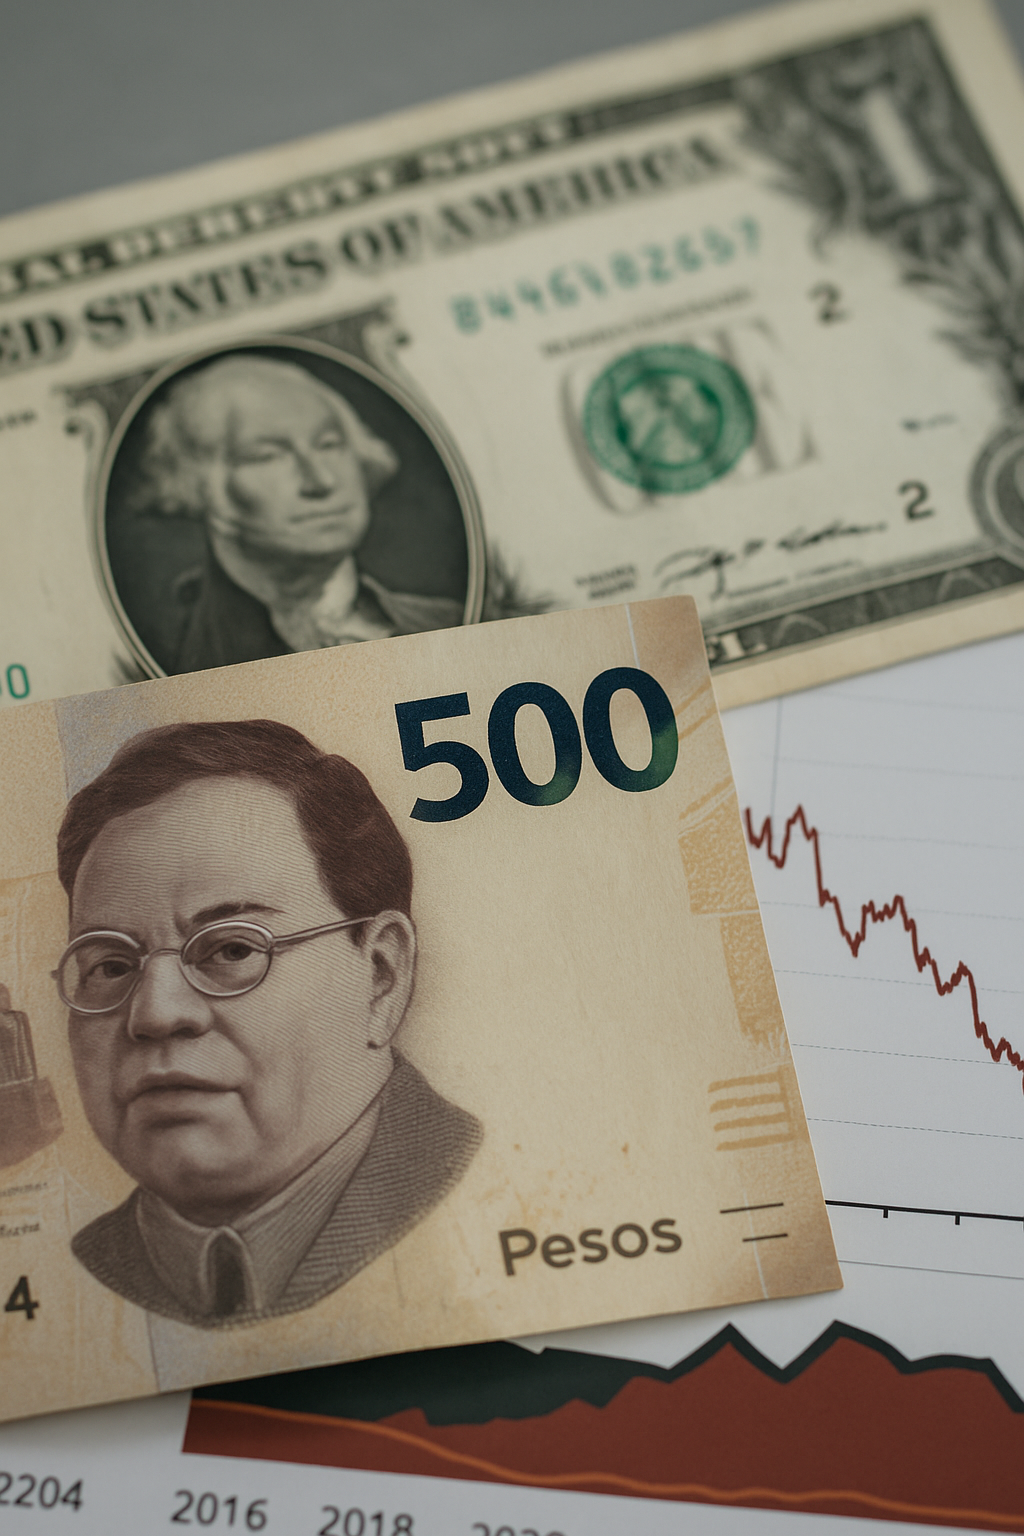
El Servicio de Administración Tributaria (SAT) reportó que, en el acumulado de los primeros ocho meses del año, el cobro del Impuesto Sobre la Renta (ISR) registró una contracción real de 5.60% a tasa anual, la mayor caída para un periodo similar en 17 años. Este descenso afecta el ritmo de la recaudación y complica el cumplimiento de las metas fiscales programadas.
La disminución en el cobro de ISR coincide con un contexto de alta informalidad laboral y económica, factores que limitan la base de contribuyentes y reducen los ingresos fiscales. El retroceso del 5.60% se registra en términos reales, es decir, descontando la inflación, por lo que representa una pérdida de poder recaudatorio en comparación con el mismo lapso del año anterior.
La caída histórica en la recaudación por ISR puede tener implicaciones para las finanzas públicas y para el cumplimiento de objetivos presupuestarios planteados por la autoridad fiscal. Una menor captación de este impuesto, que aporta una proporción importante de los ingresos tributarios, obliga a revisar proyecciones y estrategias de cumplimiento y fiscalización.
En el corto plazo, el comportamiento del cobro de ISR durante los siguientes meses marcará si la autoridad logra recuperar terreno respecto a sus metas de recaudación. La relación entre informalidad y recaudación vuelve a aparecer como un factor clave para explicar la contracción observada y para diseñar medidas dirigidas a ampliar la base tributaria y mejorar el cumplimiento fiscal.