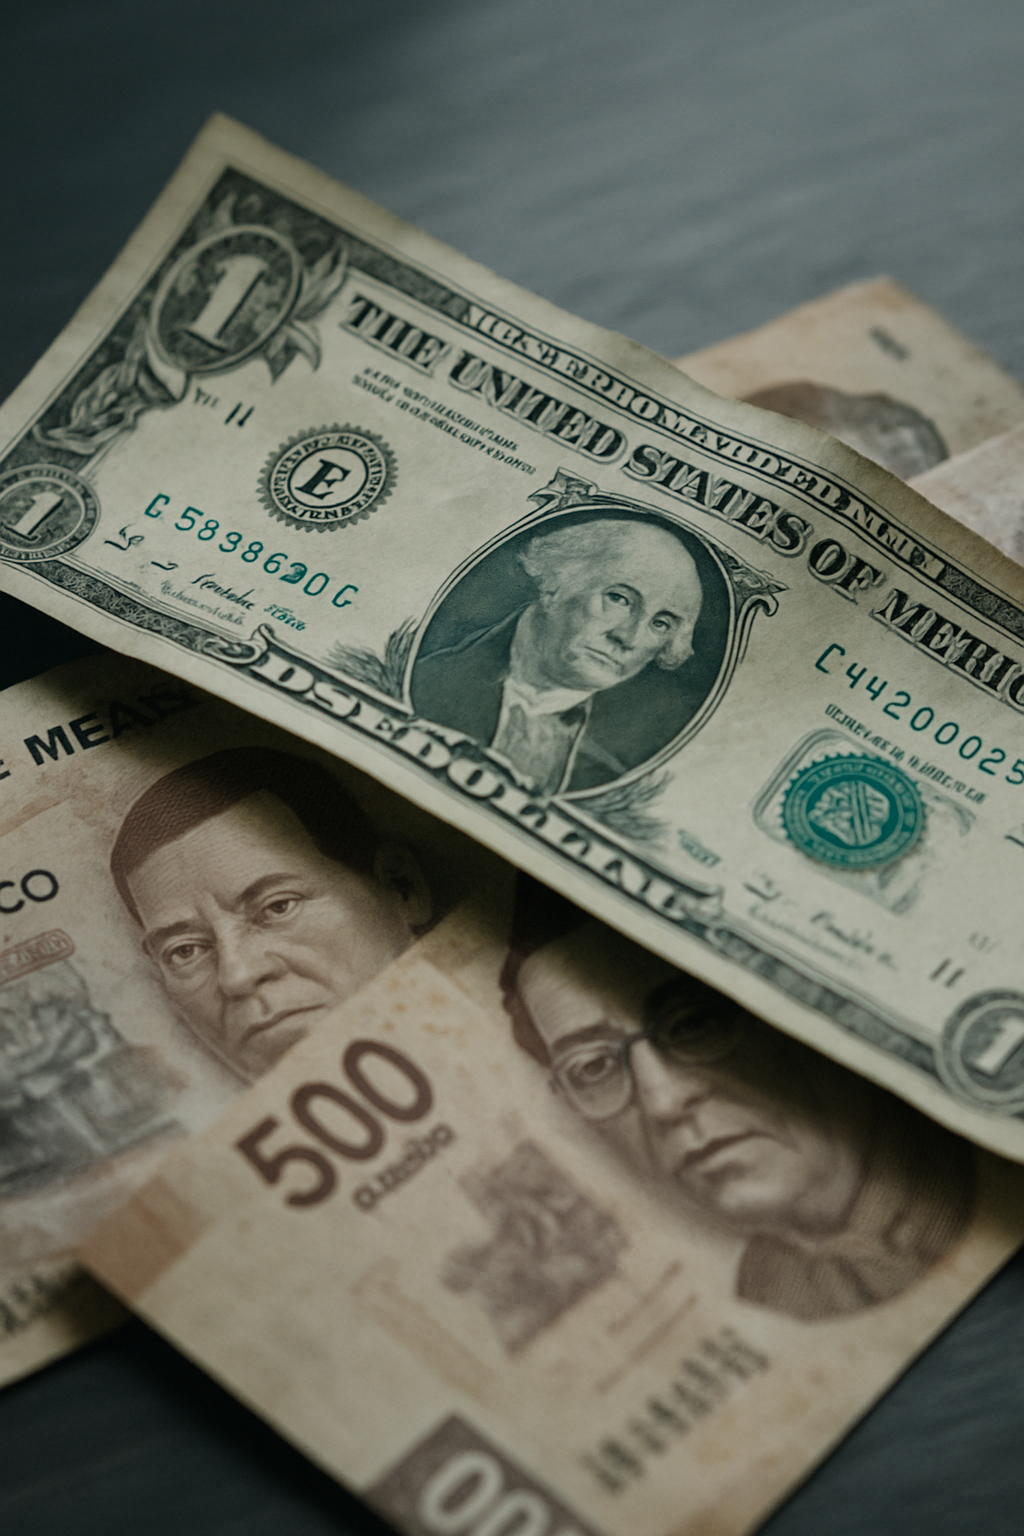
El peso mexicano cerró la sesión del jueves 15 de octubre con una apreciación de 0.30%, situándose alrededor de 18.41 unidades por dólar y poniendo fin a dos jornadas consecutivas de pérdidas. El par USD/MXN operó en un rango intradía de 18.3517 a 18.5802 y cerró en 18.4078 pesos por dólar.
La corrección en el dólar se explicó principalmente por una caída generalizada en los rendimientos de los bonos del Tesoro de Estados Unidos. Gabriela Siller Pagaza, directora de Análisis Económico y Financiero de Grupo Financiero Base, señaló que la baja en las tasas de los instrumentos del Tesoro permitió un retroceso del dólar, y detalló movimientos en la curva: el bono a 10 años cedió 10.2 puntos base hasta 5.08% (con un mínimo intradía de 5.0351%), el de 5 años restó 9.1 puntos base a 4.88%, el de 20 años bajó 9.9 puntos base a 5.47% y el de 30 años cayó 10 puntos base a 5.42%.
En Estados Unidos, el índice de precios al productor (IPP) mostró un avance mensual de 1.3% y un alza anual de 6.3%, impulsado por un aumento de 10.8% en los energéticos. A pesar de estos datos, el mercado ha reajustado sus probabilidades: actualmente los operadores asignan alrededor de 72% de probabilidad a que la Reserva Federal mantenga la tasa en su próxima reunión de octubre (27 y 28), mientras que sigue vigente la posibilidad de una nueva alza de 25 puntos base prevista para el 9 de diciembre.
Para analistas como Alfredo Marentes, de VT Markets, la Fed sigue siendo el factor dominante: la decisión del 28 de octubre y el tono del presidente Kevin Warsh serán determinantes para la dirección del dólar, y los datos de empleo e inflación de noviembre ajustarán las apuestas para diciembre. Por su parte, Monex México estima que el USD/MXN se moverá en un rango de 18.36 a 18.50 durante la sesión overnight, y los próximos catalizadores identificados son el reporte de producción industrial de Estados Unidos y las declaraciones de Kevin Warsh en Bangkok.